
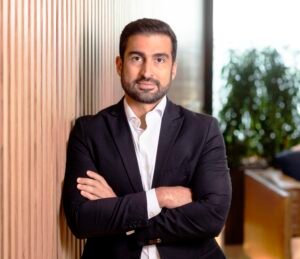
Head da XP Rodrigo Sgavioli. Foto: Vivian Koblinsky
Evitar grandes oscilações é uma das principais preocupações de quem se considera um investidor conservador, mas uma carteira que varia pouco não está necessariamente livre de riscos. Dependendo do objetivo e do prazo do investimento, priorizar apenas a estabilidade pode até aumentar a chance de o patrimônio não cumprir a função para a qual foi construído. Para Rodrigo Sgavioli, head de Alocação da XP, o risco de um investimento não deve ser avaliado apenas pelo quanto ele oscila. É preciso considerar também para que aquele dinheiro seja usado, quando será necessário e se a estratégia adotada é compatível com esse objetivo. Portfólios muito conservadores podem incorrer no risco de não tomar volatilidade suficiente.
“Volatilidade é uma dimensão importante do risco, mas não é a única. Para o investidor, muitas vezes o risco mais relevante é não conseguir cumprir o objetivo para o qual aquele patrimônio foi construído. Isso pode acontecer porque o dinheiro perdeu poder de compra, porque o retorno ficou abaixo do necessário ou porque o investidor precisou dos recursos antes do previsto”, disse o especialista. No estudo “Repensando o Ativo sem Risco”, publicado neste ano, a XP simulou um cenário em que uma investidora precisava acumular recursos para pagar a faculdade do filho em cinco anos. Foram comparadas uma aplicação atrelada ao CDI e um título indexado à inflação com prazo semelhante ao da despesa.
Na maior parte dos cenários, o valor acumulado não foi suficiente para cobrir os custos da faculdade. O exemplo explica por que a definição de segurança muda de acordo com a finalidade do dinheiro. Uma pessoa que está formando uma reserva para emergências, outra que pretende comprar um imóvel em alguns anos e uma terceira que investe pensando em se aposentar podem ter posturas conservadoras. Para quem precisará dos recursos em pouco tempo, disponibilidade e estabilidade podem ter peso maior. Já em metas mais longas, outros fatores ganham importância, como a preservação do poder de compra. Isso não significa que investimentos com maior oscilação sejam automaticamente melhores para horizontes longos.
Um segundo estudo da XP, “Da Teoria à Carteira”, mostra que um ativo pode parecer pouco atraente quando analisado sozinho e, ainda assim, exercer uma função importante no portfólio ao reduzir volatilidade, oferecer proteção em determinados cenários ou compensar movimentos de outros investimentos. “Quando olhamos um investimento isoladamente, podemos chegar a uma conclusão diferente daquela que teríamos olhando para a carteira como um todo. Cada ativo pode cumprir uma função diferente. Por isso, segurança não deveria ser medida apenas pela oscilação individual de um produto, mas pela capacidade da combinação de investimentos e assim atender aos objetivos do investidor”, diz o head, Rodrigo Sgavioli.
Se, para evitar volatilidade, aplicar 100% dos recursos em um título público de baixíssimo risco que renda apenas 4% ao ano, terá escolhido uma alternativa mais estável, mas insuficiente para atingir a meta. “Uma carteira desenhada para o curto prazo normalmente dá mais peso à liquidez e à estabilidade. Essas características são importantes quando o dinheiro será usado em breve, mas podem ser insuficientes para um objetivo de cinco, dez ou vinte anos. Em horizontes longos, o investidor também precisa olhar para a preservação do poder de compra e para o retorno necessário à meta. Ao tentar eliminar a oscilação, ele pode acabar aumentando justamente o risco de não alcançar o objetivo,” finaliza o especialista.

Deixe um comentário